把视线先从北京和华盛顿挪开多头趋势确立,看一眼香港。今年9月,特区政府把黄金产业写进了提升城市竞争力的规划里,李家超公开讲要搞"大宗商品新生态圈",接下来几年集聚全球金商、扩充仓储、提升精炼能力。
10月初,港交所的掌门人陈翊庭把话挑明——人民币计价的黄金期货正在研究,后续还要上更多以人民币结算的贵金属品种。香港特区政府规划,目标 3 年内将香港黄金仓储总容量提升至 2000 吨级别,当前沪港互联相关实物黄金仓储规模约 150 吨。
换句话说,香港正在被改造成一个"镜像金库",而这个仓库的交易接口,是人民币。这才是整件事里最容易被忽略、但最关键的一块拼图。
内地央行从2024年11月起连续23个月增持黄金,9月末储备升至7747万盎司,折合2409吨左右,当月净增约23吨,是本轮购金周期以来单月最大一笔。这组数字各家财经快报都在发,看多了容易麻木。
但一旦把香港这个"黄金—人民币双向转换器"摆到旁边,整幅画面就变了:北京买金,是把弹药塞进仓库;香港建枢纽,是把枪管接到弹药库上。前者是存量,后者是出口。
两个动作合起来,才叫一个完整的金融战略,而不是两条孤立的新闻。真正读懂这步棋的,是大洋彼岸的美国财政部。
10月9日,美国财长贝森特宣布,聘请朱迪·谢尔顿出任财政部长办公室顾问,专门盯中国的货币与汇率动向。谢尔顿是谁?
六七年前特朗普第一任期提名她进美联储理事会,被参议院否掉过,被否的理由里有一条很说明问题——她的立场在美国主流圈子里属于"异端",长期鼓吹美元应该重新和黄金建立某种挂钩关系。
今年3月她公开讲过一句话,大意是美国绝不能让中国抢先建立起本国货币与黄金之间的新纽带。半年多以后,她本人被请进财政部,专门做这件事。
这个安排非常值得品。美国财政部今年8月底前走了七名经参议院确认的高官,一堆位置空着,贝森特没有急着填那些行政口的坑,反而优先把这个顾问位子落实了,而且落实的是一个"货币—黄金关系"方向的专家。
信号非常直白:华盛顿焦虑的,不是中国这两年买了多少吨黄金,而是人民币会不会借助黄金拿到国际信用背书。前者是数量账,后者是主权货币地位,完全不是一个量级的问题。
想清楚这一层,中国这几年的动作就不难拼出一条逻辑线。市面上有一种流行说法,叫"中国要搞金本位"。这个说法听着提气,但严格讲站不住。
金本位意味着货币发行必须以黄金做准备金,有多少金印多少钱,这套玩法在上世纪70年代布雷顿森林体系瓦解时就彻底退场了,哪个大国也回不去。
人民币发行的根基从来是国家信用、是中国这盘超大经济体的生产能力和税收能力,黄金在里面扮演的角色是储备资产的压舱石,不是发钞锚。所以把"央行连续购金"等同于"重回金本位",等于把一场精密的外科手术描述成换器官,方向就偏了。
元股证券:ygzq.hk
那中国到底在做什么?做的是另一件事——给人民币国际化外挂一个黄金背书层。这事得掰开讲。跨境贸易用人民币结算,技术上早不是问题,CIPS系统这几年发展得挺快。真正的瓶颈在信任。
一个中东或者非洲的卖家,收了人民币以后,要么回头买中国货,要么留着做储备。如果他对中国资产信心足够,这事就成;信心不够,他的第一反应就是立刻换回美元。
人民币国际化这些年卡住的点就在这——人民币能当工具,难当归宿。黄金的意义,就是在"工具"和"归宿"之间架一座桥。
在香港离岸黄金市场,境外持有人民币的机构可在合规框架下交易黄金资产;但实物黄金跨境运输、出入境受到各国海关、外汇监管约束,不存在不受限制的自由提取、随意将金条运回本国。黄金是不需要任何国家做担保的硬通货,三千年信用背书打底,比任何法币都稳。
这一下,持有人民币的心理门槛就被压下去一大截。他可以不信任何法币,但他总得信黄金。只要这条通道通畅,人民币就不是"中国的货币",而是"可以随时锚定硬通货的货币"。性质完全不同。
这就是我说的"侧翼突破"——不正面硬刚美元的全球结算网络,而是通过黄金给人民币补上信用短板。美国财政部看懂了,所以才要紧急设防。
谢尔顿的任命,就是美方从官方层面承认这条路径真实存在、并且有效的直接证据。否则,一个被参议院否过的"非主流"学者,不会在这个时间点、以这种高规格被重新启用。那美国为什么不能用同样的招数反制一下?答案很残酷:它接不住。
欧洲央行《欧元的国际角色》报告显示,截至 2025 年末,全球官方储备中黄金占比 27%,美债占比 22%,黄金占比实现反超。这一变化同时来自各国央行持续购金,以及金价大幅上涨带来的估值提升;若以 2023 年金价不变口径计算,美债占比仍高于黄金。
催化剂是什么?2022年俄乌冲突后,美方冻结俄罗斯美元资产那一刀。那一刀下去,全世界央行行长同时想明白一件事——持有美元资产的本质,是把钱放在美国人手里,哪天翻脸就归零。从那以后,中国、印度、波兰、土耳其轮番进场扫货。
世界黄金协会的调研显示,七成以上央行预期未来五年美元在储备里的占比会继续下滑,绝大多数央行准备在未来一年内继续加仓黄金。这是结构性的转向,不是一时情绪。
在这个背景下,美国能做什么?印美元去买黄金吗?等于亲手承认美元信用不够硬,加速去美元化。
放任金价继续涨吗?美国官方金库里是8100多吨,账面上还高居第一,但中国这两年购金节奏之快,外界普遍相信实际持仓可能被低估,而且全球央行年度净买入连续四年保持在上千吨量级。
更关键的是,一旦黄金重新成为全球储备资产的头号主角,美元的定价权就会被稀释。所以美方唯一能做的,是设立一个"研究室"去盯中国、去游说盟友别跟着中国走、去用舆论把人民币与黄金的靠近渲染成威胁。
谢尔顿就是这间研究室的招牌。但招牌解决不了底盘的裂缝。贝森特自己10月10日公开讲,美国联邦债务已经攀到41万亿美元上下,整顿方案要等中期选举之后才能拿出来——翻译一下,就是现在没辙。41万亿是什么概念?
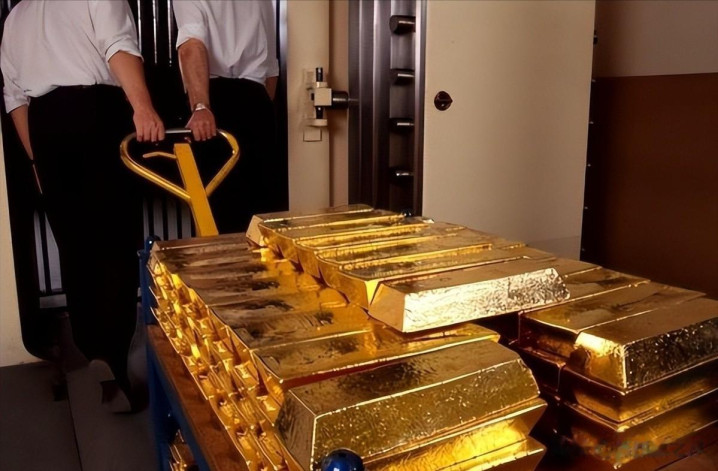
美国一年的GDP也就27万亿多一点,债务规模已经相当于一年半的经济产出,光利息一年就超过1万亿美元,比国防预算还高。美元信用的裂缝不是中国敲出来的,是美国自己几十年财政纪律松懈撑出来的。
谢尔顿再怎么研究中国,也堵不上这条缝。把别人买金解读成"袭击美元",和把发烧归咎于温度计,是同一套思路。
讲到这里,可以回答标题里那个问题了:金本位战争会打响吗?严格意义上的金本位战争不会打响,因为任何一个主权国家都不会主动把货币发行权交还给矿山。
但围绕"货币信用谁来背书"的战争,已经开打了,而且打得很激烈。中国这边,用央行持续购金稳住官方信用,用香港枢纽把人民币和黄金做成可以自由切换的接口,再用"一带一路"沿线的贸易结算把人民币送出去。
美国那边,用高规格人事任命对冲,用舆论设防,用盟友施压。这是一场结构战,不是遭遇战,拼的是耐力,比的是各自基本面的健康度。
有几个判断我想直接摆出来。第一,人民币国际化这一轮的突破口不在替代美元,而在于不依赖美元。替代是0和1的问题,不依赖是0到1的问题,难度完全不同。中国这步棋走的是后者,务实得多,也隐蔽得多。
第二,黄金不会取代主权货币,但它会越来越像一面镜子,照出每种法币的真实成色。谁的信用在流失,金价对那种货币的涨幅就最猛。
这几年金价以美元计价涨得最凶,这件事本身就是答案。第三,美国这次派谢尔顿出场,表面是进攻,骨子里是防守。
真正强势的货币是不需要专门成立顾问职位去研究对手的,就像八十年代没人会专门设岗研究日元能不能挑战美元——因为根本不构成威胁。现在要专门设岗,恰恰说明人民币这条路线已经被认定为真实威胁。
防守动作,比任何官方表态都更能透露底牌。第四,这场博弈的赢家不会在三五年内见分晓,但方向已经不难判断。
全球货币体系从单一美元向多元锚定过渡,是不可逆的,速度快慢而已。四十岁到六十岁的朋友,经历过人民币从1美元兑8.3元慢慢升值的全过程,也亲眼见过美元信用被一次次透支。
这种大周期的转向,看的是十年、二十年的尺度,不是一两个季度的K线。第五,对普通人来说,与其纠结明天金价涨还是跌,不如看懂一个道理——世界正在从"相信纸"回到"相信物"。
所有不需要别人担保的资产,长期都会被重新定价。黄金是最典型的一个,不是唯一一个。
人民币能走多远,一半取决于中国自己的经济底盘稳不稳、改革推不推得下去,另一半取决于美元摔得有多难看、华盛顿能不能管住财政。谢尔顿这次出山,与其说是美国进攻的号角,不如说是美国防守吃紧的求救信号。
重庆股票证券配资真正该着急的多头趋势确立,从来不是忙着买黄金的人,而是那些印了太多纸、却指望全世界继续当真的人。你觉得人民币和黄金这步棋,接下来还能往哪里走?评论区聊聊。
元股证券品牌网提示:本文来自互联网,不代表本网站观点。